O que é reforma tributária? Em termos práticos, é a reorganização das regras de tributação para reduzir distorções, simplificar a cobrança sobre o consumo e dar mais previsibilidade às empresas. Para companhias de maior porte, isso afeta gestão fiscal, contabilidade, ERP, formação de preço, crédito tributário e rotinas de backoffice com impacto direto na operação.
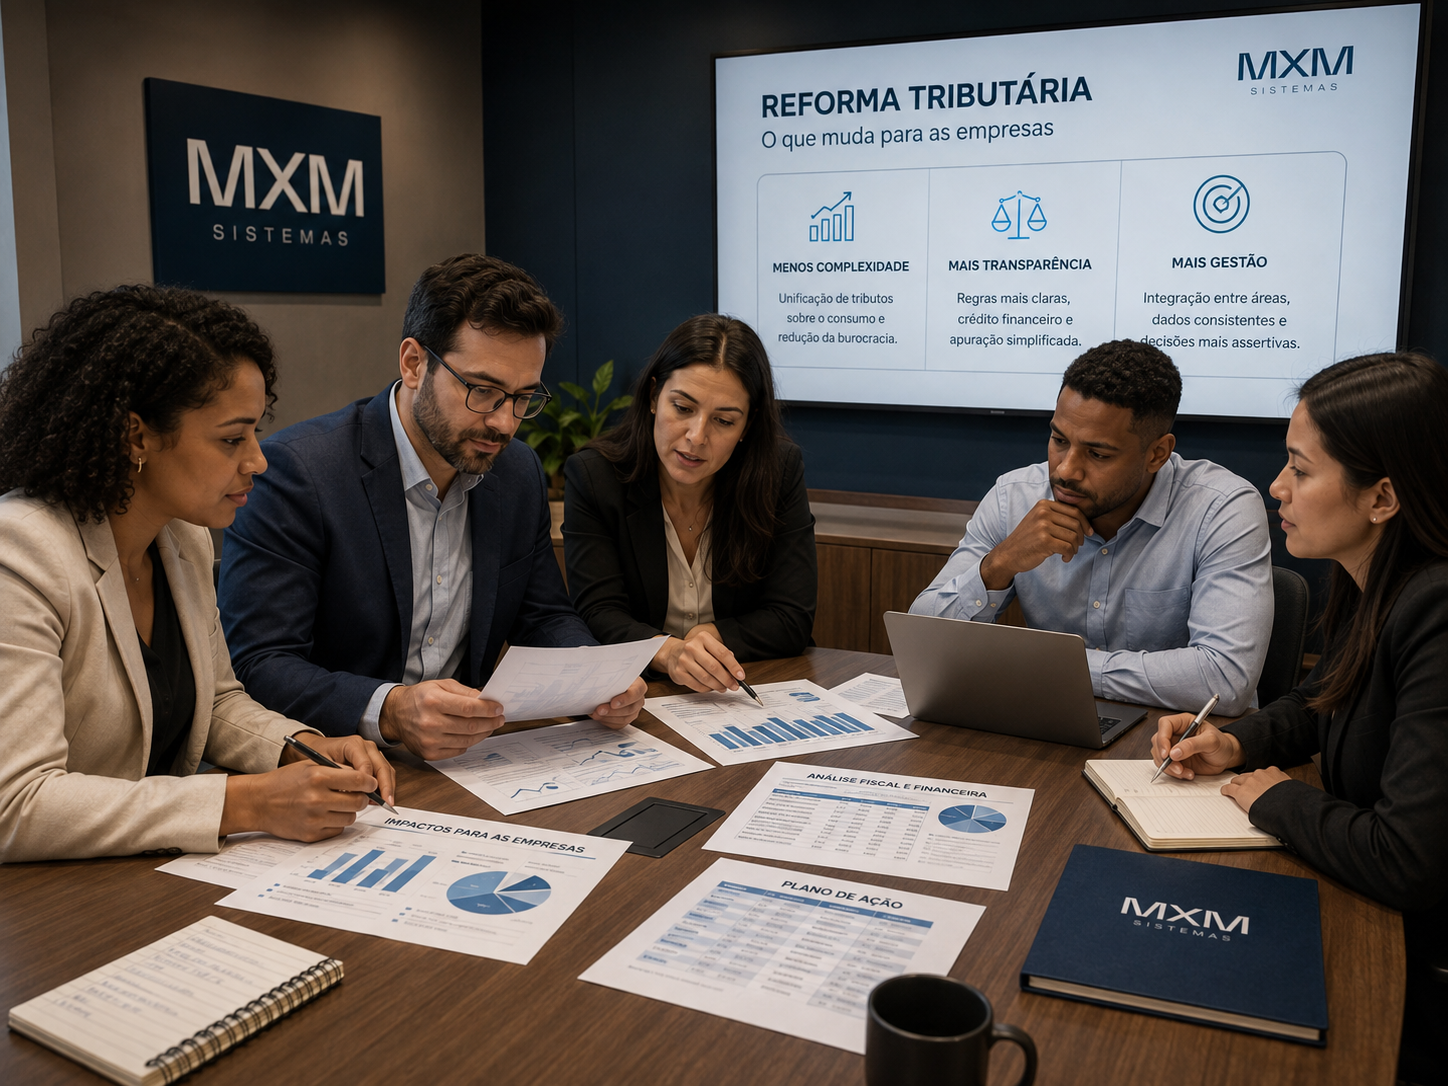
Reforma tributária exige leitura integrada entre fiscal, contabilidade e gestão
O que é reforma tributária?
A reforma tributária é a mudança estrutural das regras de arrecadação e apuração de tributos, especialmente sobre o consumo, para tornar o sistema menos fragmentado e mais racional. No ambiente empresarial, isso significa rever processos fiscais, critérios de crédito, integração de sistemas e controles que hoje convivem com alta complexidade normativa.
No Brasil, o tema ganhou relevância porque o modelo atual acumula tributos com bases, exceções e obrigações acessórias diferentes entre União, estados e municípios. Para empresas com mais de 50 colaboradores e faturamento elevado, esse cenário costuma se traduzir em custo operacional alto, retrabalho, dependência de parametrizações complexas e risco de inconsistência entre fiscal, contábil e tesouraria.
Na prática, entender o que é reforma tributária não é apenas acompanhar uma pauta legislativa. É antecipar como a nova lógica afeta faturamento, recebimento, pagamento, escrituração e compliance. Uma indústria com filiais em vários estados, por exemplo, precisa enxergar o impacto tanto na nota fiscal quanto na apropriação de créditos, no fechamento contábil e nos arquivos digitais entregues ao fisco.
Para quem busca uma visão mais ampla antes de aprofundar os detalhes, vale entender a reforma tributária de forma completa. O ponto central é simples: a discussão deixou de ser apenas jurídica e passou a ser operacional, tecnológica e estratégica.
Qual é o objetivo da reforma tributária?
O objetivo da reforma tributária é enfrentar gargalos do modelo atual, como excesso de complexidade, cumulatividade em diversas cadeias, insegurança jurídica e alto custo de conformidade. Para as empresas, a intenção é criar um ambiente mais previsível, com menos distorções na tributação do consumo e menor fricção administrativa no backoffice.
Hoje, parte relevante da energia de áreas fiscal e contábil é consumida para interpretar regras sobre incidência, crédito, exceções, benefícios, alíquotas e obrigações acessórias. Isso afeta desde uma empresa de serviços até grupos de energia, óleo e gás ou saúde suplementar, que operam com estruturas societárias, centros de custo e fluxos multiempresa mais sofisticados.
Outro objetivo é reduzir a cumulatividade, isto é, a tributação em cascata que encarece etapas da cadeia e dificulta a transparência do custo real. Quando o crédito tributário funciona melhor, a formação de preço tende a ficar mais técnica. Em setores com margens apertadas, poucos pontos percentuais de diferença na apropriação correta de créditos podem alterar decisões de compra, contratação e expansão.
Além disso, a reforma busca diminuir litígios e interpretações divergentes, algo particularmente valioso para empresas que precisam de governança, rastreabilidade e previsibilidade de caixa. Se quiser aprofundar esse raciocínio, veja para que serve a reforma tributária. Em resumo, a meta não é só “pagar diferente”, mas operar com menos ruído fiscal e mais eficiência sistêmica.
O que a reforma tributária vai mudar na prática?
A principal mudança prática da reforma tributária é a substituição de uma lógica fragmentada de tributos sobre consumo por um modelo mais padronizado, com nova dinâmica de débito e crédito. Isso mexe diretamente com cálculo tributário, faturamento, escrituração, precificação, contratos, cadastros e obrigações acessórias das empresas.
Na rotina, a pergunta mais comum não é conceitual, mas operacional: o que muda no dia seguinte à entrada das novas regras? A resposta passa por quatro frentes. A primeira é a apuração: empresas precisarão revisar parametrizações fiscais, naturezas de operação, regras de crédito e tratamento por item, serviço ou unidade de negócio. A segunda é o cadastro: produto, fornecedor, cliente e estabelecimento ganham papel ainda mais crítico.
A terceira frente é financeira. Mudanças em crédito tributário e incidência afetam preço, margem e fluxo de caixa. Uma companhia industrial com 5 mil notas por mês, por exemplo, pode sentir diferença relevante na conciliação entre documentos fiscais, contas a receber e tesouraria. A quarta é documental: arquivos digitais, controles internos e trilhas de auditoria precisarão acompanhar o novo desenho legal.
Empresas que também dependem de integração entre fiscal e operação, como no controle de estoque, tendem a perceber que tributo não é assunto isolado do departamento fiscal. Uma classificação inadequada pode contaminar custo, estoque, faturamento e resultado. Para aprofundar esse mapa de efeitos, consulte as principais mudanças da reforma tributária.
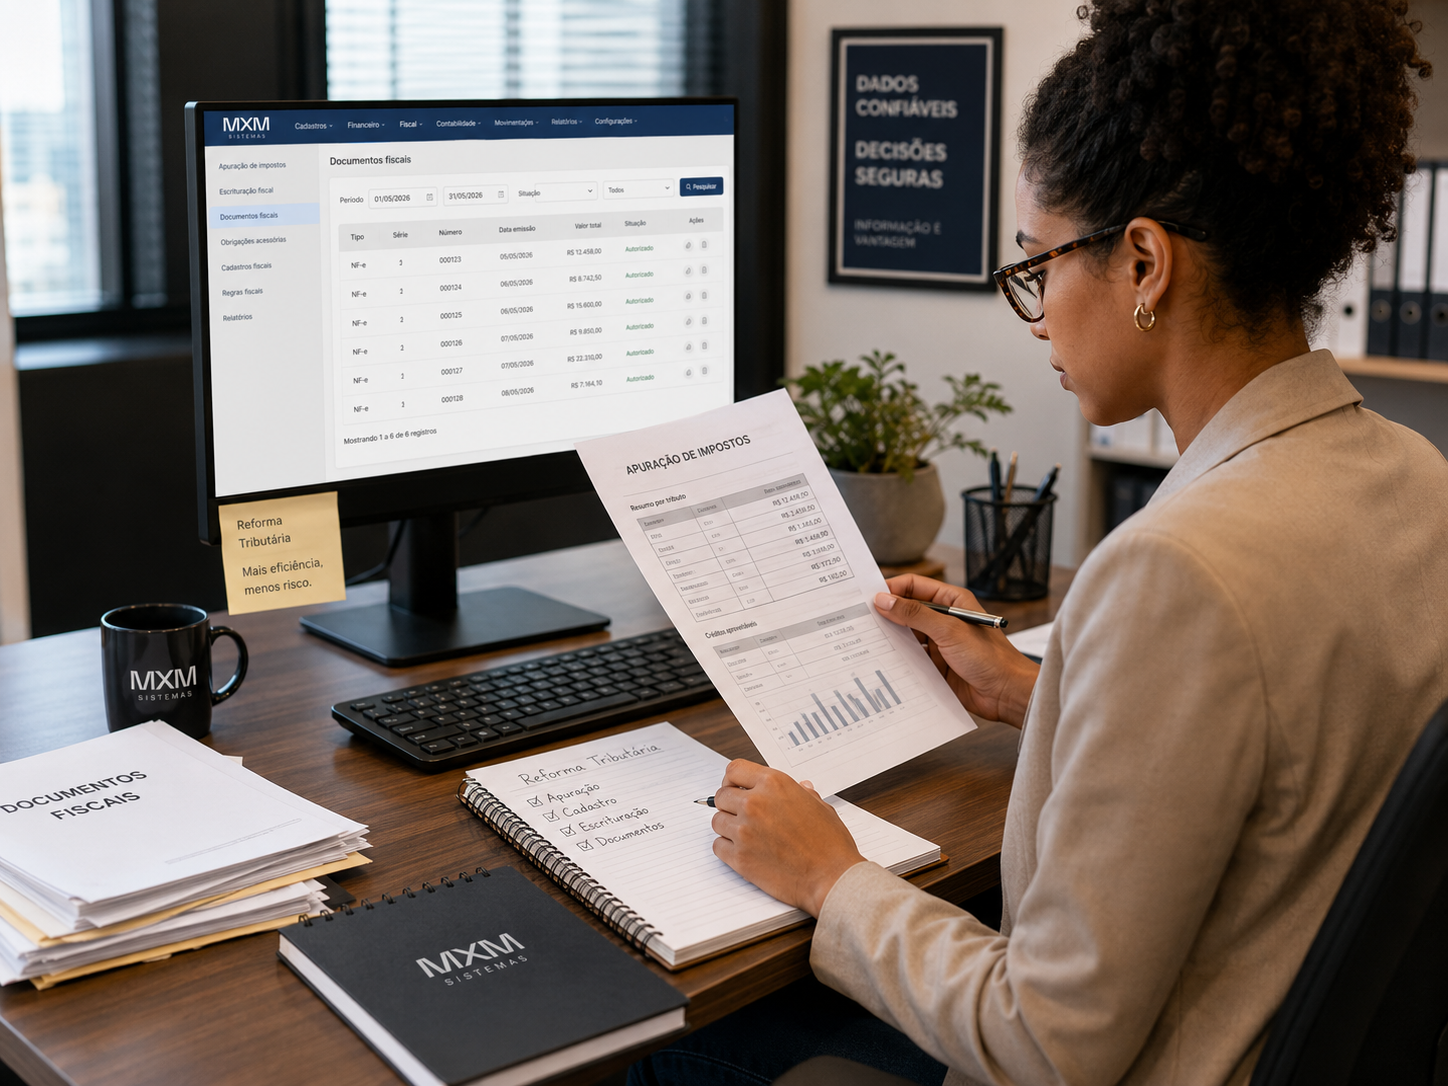
O impacto prático aparece na apuração, no cadastro e na escrituração
Como funcionam IBS e CBS na reforma tributária?
IBS e CBS são os novos tributos previstos para reorganizar a tributação sobre o consumo em bases mais uniformes. Embora muita gente resuma a mudança como “troca de nomes”, o efeito real é mais profundo: muda a arquitetura de cálculo, crédito, escrituração e integração de dados entre fiscal, contabilidade, tesouraria e tecnologia.
A CBS está associada à esfera federal, enquanto o IBS se relaciona à substituição de tributos estaduais e municipais sobre consumo. Para a empresa, o ponto decisivo não é decorar siglas, mas entender que o modelo exige revisão de regras que hoje estão espalhadas por múltiplos cadastros, tabelas, exceções e tratamentos por operação.
Isso impacta o Sistema ERP em camadas diferentes. No fiscal, é necessário recalibrar motor de cálculo, enquadramentos e aproveitamento de créditos. Na contabilidade, os reflexos precisam fechar corretamente em lançamentos, conciliações e Escrituração Contábil Digital. Na tesouraria, o momento de recolhimento e a previsibilidade do caixa ganham nova importância. Em tecnologia, integrações com faturamento, suprimentos e sistema para controle de estoque deixam de ser periféricas.
Em operações complexas, como grupos hospitalares, concessionárias de energia ou empresas com multiempresa e multiunidade, a questão central é a rastreabilidade. Cada evento precisa conversar com a origem fiscal e o reflexo contábil. Para avançar nesse ponto, veja como funcionam IBS e CBS na reforma tributária.
Quando a reforma tributária entra em vigor e como será a transição?
A reforma tributária entra em vigor de forma gradual, com diferença entre aprovação legal, regulamentação e adaptação operacional. Para as empresas, 2025 e 2026 são anos-chave de preparação e início de testes, enquanto os anos seguintes concentram convivência entre regimes, ajustes sistêmicos e ampliação do impacto no dia a dia tributário.
O planejamento empresarial precisa separar três relógios. O primeiro é o jurídico: a mudança existe na norma constitucional e depende de regras complementares para ganhar forma detalhada. O segundo é o sistêmico: ERP, integrações e rotinas de backoffice não viram a chave de um mês para outro. O terceiro é o operacional: equipes precisam revisar processo, cadastro, governança e indicadores.
De forma objetiva, 2025 tende a ser tratado por muitas empresas como fase intensiva de leitura regulatória, mapeamento de impactos e desenho de projetos internos. Em 2026, a atenção se desloca para testes, convivência inicial com novas exigências e ajustes de parametrização. Depois disso, a transição avança em etapas sucessivas até a substituição plena do modelo anterior, conforme o cronograma legal e a regulamentação da reforma tributária.
Para visualizar melhor a cronologia, observe a linha do tempo abaixo.
| Período | Foco predominante | Prioridade empresarial |
|---|---|---|
| 2025 | Leitura das regras, diagnóstico e desenho de adaptação | Mapear processos, cadastros, contratos e impactos no ERP |
| 2026 | Início operacional da transição e testes | Parametrizar sistema, validar apuração e treinar equipes |
| Anos seguintes | Convivência entre regimes e evolução da substituição | Acompanhar mudanças, refinar controles e medir efeitos financeiros |
Quem precisa detalhar prazos deve acompanhar tanto como será a transição da reforma tributária quanto quando a reforma tributária entra em vigor, porque vigência legal e prontidão operacional raramente caminham no mesmo ritmo.
Quais são os principais impactos da reforma tributária para as empresas?
Os principais impactos da reforma tributária para as empresas aparecem na revisão de processos, na reparametrização do ERP, na qualidade cadastral, na escrituração e na integração entre áreas. Em companhias maiores, o efeito é transversal: fiscal, contabilidade, contas a pagar, contas a receber, tesouraria e tecnologia precisam trabalhar sob uma mesma lógica de dados.
O primeiro impacto é processual. Empresas que hoje dependem de controles paralelos, planilhas de conferência e ajustes manuais tendem a sofrer mais na transição. O segundo é sistêmico: um Software ERP com módulo fiscal robusto precisa refletir corretamente regras por operação, unidade, documento e natureza do negócio. O terceiro é gerencial: indicadores de margem, preço e carga tributária efetiva podem mudar de forma relevante.
Setores intensivos em backoffice sentem isso com nuances próprias:
- Energia e óleo e gás: operam com estruturas reguladas, alto volume documental e múltiplos centros de custo. Pequenas falhas de parametrização podem escalar para centenas ou milhares de lançamentos.
- Saúde e educação: convivem com grande diversidade de serviços, contratos e regras de faturamento. O desafio é casar incidência tributária com receita reconhecida e conciliação contábil.
- Indústria e comércio: dependem de cadastro sólido, custo bem apurado e integração com sistemas de controle de estoque. Tributo mal tratado contamina custo unitário, giro e precificação.
- BPO contábil e financeiro: precisam escalar conformidade e padronização entre carteiras de clientes, o que exige automação, trilha de auditoria e governança documental.
Em empresas com múltiplas filiais ou operações, a reforma também pressiona a consistência entre filiais e operações interestaduais. Para aprofundar essa visão, confira os principais impactos da reforma tributária para as empresas.
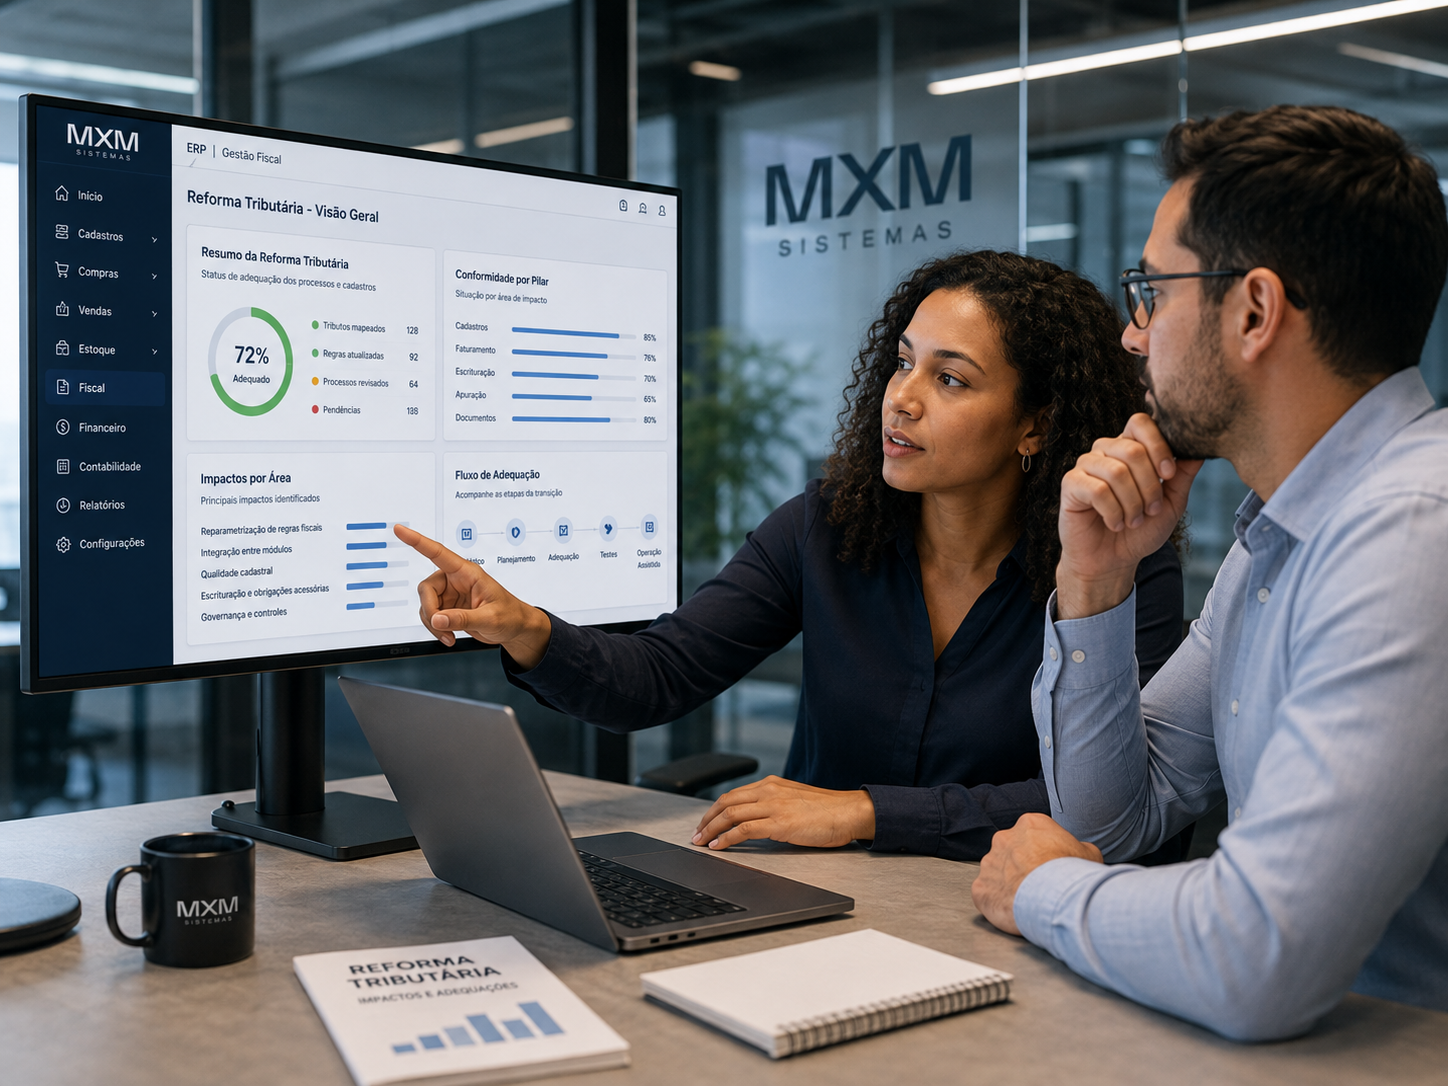
A transição depende de integração entre sistema, processo e governança
Como se preparar para a reforma tributária com ERP e automação fiscal?
Preparar-se para a reforma tributária com ERP e automação fiscal significa transformar uma mudança legal em requisitos concretos de dados, processo e tecnologia. Para empresas de maior porte, isso envolve revisar cadastros, parametrizar regras, integrar módulos de backoffice e garantir rastreabilidade entre documento fiscal, lançamento contábil e movimento financeiro.
O primeiro passo é o diagnóstico. Antes de falar em configuração, a empresa precisa mapear onde a tributação impacta a operação: faturamento, compras, contratos, centros de custo, contabilidade, tesouraria e obrigações digitais. Em grupos com operação distribuída, vale identificar quais rotinas hoje dependem de intervenção manual e quais já estão dentro do Sistema de Gestão ERP.
Na sequência, entra a preparação tecnológica. Um ERP SaaS ou ERP Web com módulo fiscal nativo tende a oferecer vantagem por centralizar atualização, reduzir desalinhamento entre versões e manter integração com contabilidade, contas a pagar, contas a receber e pagamento escritural. O mesmo vale para rotinas como Escrituração Contábil Digital, Escrituração Fiscal Digital, EFD Contribuições e EFD Reinf, que precisam conversar entre si.
Há também um aspecto de governança. A transição não se resolve apenas no fiscal; ela exige patrocínio executivo, cronograma, responsáveis, testes e critérios de validação. Um exemplo prático: se o cadastro de itens não conversa com o sistema de controle de estoque, o erro nasce na origem e só aparece depois, no custo, na nota e na escrituração. Em operações mais complexas, preparar o ERP não é detalhe técnico: é estratégia de conformidade fiscal.
Perguntas frequentes
O que que é reforma tributária?
É a mudança das regras de tributação para simplificar o sistema e reduzir distorções, principalmente nos tributos sobre consumo. Para empresas, isso afeta apuração, crédito tributário, preço, escrituração, obrigações acessórias e integração entre fiscal, contabilidade e tesouraria.
Qual o objetivo da reforma tributária?
O objetivo é reduzir complexidade, cumulatividade e insegurança jurídica, além de baixar o custo de conformidade. Em empresas grandes, a expectativa é melhorar previsibilidade, governança e eficiência do backoffice, com menos retrabalho e mais padronização de processos fiscais.
O que a reforma tributária vai mudar?
Ela muda a lógica de tributação do consumo, com novos tributos, nova dinâmica de crédito e necessidade de reparametrização do ERP. Na prática, mexe em cadastro, faturamento, compras, contratos, precificação, Escrituração Fiscal Digital e controles internos.
O que muda com a reforma tributária em 2025?
Em 2025, muitas empresas tratam o período como fase de preparação intensiva: leitura das regras, diagnóstico de impacto e desenho de adaptação. É o momento de revisar cadastros, mapear processos e planejar ajustes sistêmicos antes do avanço operacional da transição.
O que muda com a reforma tributária em 2026?
Em 2026, a atenção costuma se concentrar no início prático da transição, com testes, convivência inicial com novas exigências e ajustes de parametrização. Para o backoffice, é um ano crítico de validação entre fiscal, contabilidade, tesouraria e tecnologia.
Quando a reforma tributária entra em vigor?
A entrada em vigor ocorre de forma gradual, não em uma única data operacional. Em termos empresariais, 2025 marca preparação, 2026 tende a trazer etapas iniciais de aplicação e os anos seguintes concentram a transição até a substituição mais ampla do modelo atual.
Qual o impacto da reforma tributária no Simples Nacional?
O impacto no Simples Nacional depende das regras aplicáveis ao regime e da forma de interação com o novo modelo. Para empresas que se relacionam com fornecedores ou clientes do Simples, vale avaliar crédito, preço e contratos dentro da cadeia.
Com mais de 30 anos de mercado, posição de 4ª maior empresa nacional no segmento de ERP para médias e grandes empresas e mais de 10.000 empresas clientes, a MXM se posiciona como referência em automação de ERP, Composable ERP e compliance fiscal.
O MXM-WebManager opera em versão única em produção, com atualizações automáticas sem custos extras e módulo fiscal próprio integrado nativamente, garantindo que sua empresa esteja sempre em conformidade com as exigências regulatórias mais recentes.
Entre em contato com nossos especialistas via WhatsApp ou preencha o formulário para entender como a MXM pode apoiar sua empresa na preparação para a reforma tributária, com mais integração entre as áreas fiscal, contábil e tecnológica.