Nova Reforma Tributária: impactos no ERP e compliance
PUBLICADO EM
A nova Reforma Tributáriaa muda a lógica de tributação sobre o consumo no Brasil e exige preparação antecipada de empresas com operação complexa.
Para grandes organizações, o tema vai além do fiscal: afeta ERP, cadastros, crédito tributário, faturamento, tesouraria, compliance e governança, com impactos práticos já no planejamento de 2026 e nos anos seguintes.
A reforma tributária exige coordenação entre fiscal, contábil e financeiro
O que é a nova Reforma Tributária e por que ela importa para grandes empresas?
A nova Reforma Tributária é a reestruturação do modelo de tributação sobre o consumo no Brasil, com substituição gradual de tributos atuais por novos mecanismos mais padronizados.
Para grandes empresas, ela importa porque altera cálculo, crédito, escrituração, documentos fiscais e rotinas de backoffice, tornando o tema uma pauta de compliance, tecnologia e governança.
Na prática, o novo desenho procura reduzir distorções históricas do sistema brasileiro: cumulatividade residual, divergências entre entes federativos, excesso de exceções e alto custo operacional para apurar tributos corretamente.
Empresas com muitos CNPJs, operações interestaduais, múltiplos centros de custo ou integração com fornecedores e clientes tendem a sentir esse movimento antes das organizações menores, porque qualquer mudança tributária repercute em mais pontos da cadeia.
O impacto não se limita ao departamento fiscal. Se a regra de crédito muda, contas a pagar precisam qualificar melhor documentos; se a incidência no faturamento muda, contas a receber e tesouraria precisam revisar previsões de caixa; se a escrituração muda, contabilidade e controladoria precisam adaptar conciliações e fechamentos.
Em grupos com 10, 20 ou 50 empresas, um cadastro mal parametrizado pode se multiplicar rapidamente. Outro ponto central é separar conceito de execução. Entender o que é Reforma Tributária ajuda na visão estratégica, mas a empresa de grande porte precisa traduzi-la em regras operacionais, governança de dados e capacidade sistêmica.
É por isso que a nova Reforma Tributária deve entrar cedo no radar do Sistema ERP, da auditoria interna e da liderança financeira, e não apenas como tema jurídico.
Como funciona a nova Reforma Tributária na prática?
A nova Reforma Tributária funciona por uma lógica mais uniforme de incidência sobre o consumo, com apropriação de créditos financeiros e redução de sobreposições entre tributos.
Na prática empresarial, isso significa rever base de cálculo, natureza das operações, regras de crédito e forma de registrar cada documento no ERP para apuração consistente.
Em termos conceituais, o modelo busca aproximar a tributação de um IVA moderno: tributa-se o consumo com mecanismo de débito e crédito, diminuindo o efeito cascata.
Já em termos operacionais, a pergunta relevante para a empresa é outra: quais eventos do meu processo geram débito, quais geram crédito e como meu sistema captura isso sem intervenção manual excessiva?
Um exemplo prático ajuda. Imagine uma companhia de energia ou um grupo hospitalar que compra serviços, materiais de manutenção, tecnologia e utilidades, além de faturar em diferentes unidades.
No modelo antigo, parte do esforço estava em classificar corretamente PIS, Cofins, ICMS, ISS e suas particularidades.
Já no novo ambiente, a simplificação da arquitetura não elimina a necessidade de governança; ela muda o foco para qualidade de cadastro, rastreabilidade e integridade entre compra, recebimento, lançamento e escrituração.
Também é importante distinguir desenho legal de operação real. A lei pode prever neutralidade e não cumulatividade, mas a empresa só colhe esse efeito se o documento fiscal vier correto, se o cadastro tributário estiver íntegro e se a apuração refletir a natureza econômica da operação.
Para aprofundar a visão executiva das principais mudanças da Reforma Tributária, vale analisar o tema como projeto de transformação de backoffice, não como ajuste pontual de alíquota.
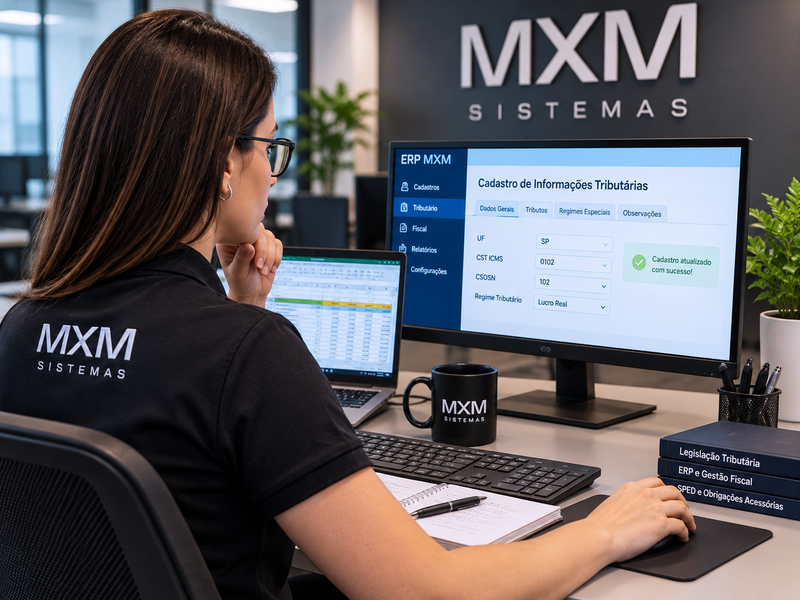
A operação real depende de cadastro, documento e integração sistêmica
O que muda com IBS e CBS na nova Reforma Tributária?
IBS e CBS são os novos tributos centrais do modelo de consumo e tendem a substituir parte da estrutura atual de incidência indireta.
Para a empresa, a mudança mais relevante é operacional: fiscal, contábil, faturamento, contas a pagar, contas a receber e tesouraria passam a depender de parametrização mais coerente entre documento, crédito e apuração.
A CBS, em âmbito federal, e o IBS, em âmbito subnacional, reorganizam a forma de tributar operações de bens e serviços. Em vez de lidar com múltiplas lógicas parcialmente sobrepostas, a empresa passa a trabalhar com um desenho mais padronizado.
Isso parece simples na teoria, mas, dentro de uma estrutura corporativa, gera decisões concretas: quais naturezas de operação geram crédito, em que momento, com quais documentos e como isso será refletido nos livros e demonstrativos.
As primeiras áreas a sentir o efeito costumam ser:
Fiscal: revisa classificação tributária, regras de apuração e consistência da escrituração. A equipe passa a depender ainda mais de cadastros íntegros e validações automáticas.
Contabilidade: ajusta conciliações entre tributos a recolher, tributos a recuperar e reflexos no fechamento. Em grupos grandes, pequenas diferenças por filial podem distorcer o consolidado.
Tesouraria: refaz previsões de desembolso e de recuperação de créditos. Um crédito reconhecido em data diferente altera fluxo de caixa e capital de giro.
Contas a pagar e a receber: passam a ter papel mais crítico na entrada correta de documentos e na integridade do faturamento, evitando perdas de crédito ou recolhimento indevido.
Em setores como óleo e gás, educação, saúde e serviços complexos, a leitura das siglas precisa sair do jurídico e entrar no processo. Entender IBS e CBS na Reforma Tributária é, na prática, decidir como a empresa vai faturar, escriturar, conciliar e projetar caixa nos próximos anos.
Como será a transição da nova Reforma Tributária até 2026 e nos anos seguintes?
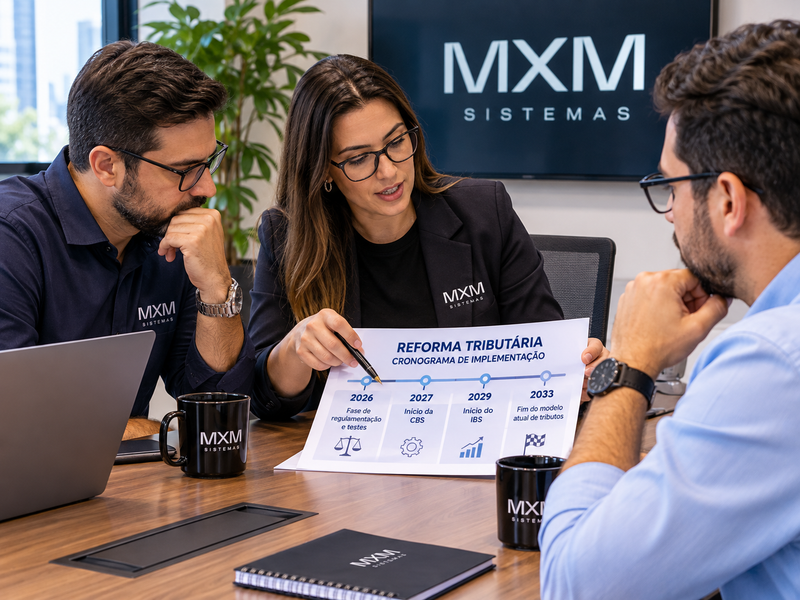
A transição da nova Reforma Tributária será gradual, com convivência entre regimes, fases de teste, ajustes normativos e avanço progressivo dos novos tributos.
Para grandes empresas, isso significa dividir o trabalho em duas frentes: ações imediatas de diagnóstico e parametrização para 2026, e um plano estruturado de médio prazo para os anos seguintes.
O principal risco é tratar a transição como evento único. Na prática, ela se parece mais com uma linha do tempo de coexistência regulatória, em que processos antigos ainda precisam funcionar enquanto o novo modelo é configurado.
Isso exige cronograma, responsáveis e critérios de prioridade. Uma companhia com 80 usuários no backoffice e várias filiais, por exemplo, não consegue virar a chave sem revisar cadastro tributário, integração de notas, regras de crédito e relatórios gerenciais.
Período
Foco principal
Ação empresarial mais urgente
2026
Preparação operacional e início de convivência regulatória
Mapear impactos, revisar cadastros, validar ERP e treinar equipes
2027 a 2028
Aprofundamento da adoção dos novos tributos
Refinar apuração, conciliações e políticas de crédito
2029 em diante
Ampliação da substituição do regime anterior
Consolidar governança, indicadores e controles em escala
Na fase inicial, o que pede ação imediata é o que depende de sistema e dado mestre: natureza de operação, cadastro de itens e serviços, regras por filial, integração contábil e trilhas de auditoria.
Já temas como revisão fina de políticas internas e redesenho de indicadores podem entrar no plano de 12 a 24 meses. Para acompanhar a transição da Reforma Tributária, vale estruturar um comitê com fiscal, contabilidade, financeiro, TI e controladoria.
A transição pede cronograma claro e responsáveis definidos
Como a nova Reforma Tributária afeta a rotina fiscal, contábil e financeira da empresa?
A nova Reforma Tributária afeta a rotina fiscal, contábil e financeira ao mudar a forma de classificar operações, registrar documentos, apropriar créditos, conciliar saldos e projetar caixa.
Em empresas grandes, o efeito aparece no detalhe: escrituração, EFD, cadastros, fechamento contábil, pagamento e conferência passam a exigir maior integração entre áreas.
No fiscal, o primeiro impacto está na escrituração e nas validações de documentos. Não basta receber a nota; é preciso garantir que natureza da operação, tratamento tributário, base e crédito estejam coerentes.
Em estruturas com alto volume documental, 2% de erro cadastral já pode significar centenas de lançamentos para revisar no mês.
Na contabilidade, a mudança alcança conciliações entre módulos e fechamento. Tributos a recolher, créditos a recuperar e reflexos nas provisões precisam conversar com a realidade do faturamento e do contas a pagar.
Isso exige integração estável com Escrituração Contábil Digital, Escrituração Fiscal Digital, EFD Contribuições e EFD Reinf, além de boa rastreabilidade entre origem do documento e lançamento contábil.
No financeiro, a tesouraria sente a diferença quando o momento de crédito e débito altera o caixa projetado. Empresas com operações sazonais ou contratos longos, como energia, saúde suplementar e serviços corporativos, precisam revisar a leitura do capital de giro.
O mesmo vale para contas a receber: uma emissão correta na origem reduz retrabalho, glosa interna e atraso na conciliação.
Em síntese, a legislação só vira conformidade fiscal quando processos e sistema sustentam a execução. Por isso, entender como os impostos da Reforma Tributária afetam as empresas é essencial para conectar regra jurídica a tarefa diária de backoffice.
Como calcular a nova Reforma Tributária sem aumentar o risco de erro?
Calcular a nova Reforma Tributária com menor risco de erro exige metodologia, não fórmula simplificada. A empresa precisa mapear operações, bases de cálculo, créditos possíveis, alíquotas aplicáveis, exceções, documentos de origem e integrações entre módulos. Em operações complexas, o cálculo confiável nasce da qualidade dos dados e da coerência da parametrização.
Um bom ponto de partida é organizar a análise em camadas. Primeiro, identifique os tipos de operação: venda de mercadoria, prestação de serviço, contratos recorrentes, transferências internas, importações, compras para uso, insumos e despesas gerais.
Depois, vincule a cada grupo os campos fiscais e contábeis que influenciam a apuração. Sem isso, a empresa compara cenários sobre bases inconsistentes.
Uma metodologia prática pode seguir cinco etapas:
Inventário de operações: levante as 20 a 50 naturezas mais frequentes e o peso financeiro de cada uma. Isso ajuda a concentrar esforço onde o impacto é maior.
Matriz de créditos: defina quais entradas potencialmente geram crédito e sob quais condições. O ganho ou a perda financeira aparece justamente nesse detalhe.
Simulação por cenário: compare situações por unidade, contrato ou linha de receita. Em grupos com multiempresa, um cenário agregado pode esconder distorções locais.
Validação cruzada: confronte resultado fiscal, impacto contábil e reflexo no caixa. Quando os três números não fecham entre si, o problema geralmente está na origem do dado.
Uma companhia industrial com controle de estoques, por exemplo, não pode analisar o tributo isoladamente do cadastro de itens e movimentações.
Já uma operação de serviços intensivos precisa olhar para contratos, centros de custo e apropriação temporal da receita. Para aprofundar a leitura das regras e do que entra nessa conta, vale revisar o que muda com a Reforma Tributária.
Simulação confiável depende de cadastro íntegro e validação cruzada
Como se preparar para a nova Reforma Tributária com ERP, compliance fiscal e governança?
Preparar-se para a nova Reforma Tributária com segurança depende de um ERP capaz de atualizar regras fiscais, integrar contabilidade e financeiro, manter rastreabilidade e escalar controles entre empresas do grupo.
Em grandes operações, planilhas e sistemas desconectados elevam o risco de erro, retrabalho, inconsistência documental e perda de produtividade no backoffice.
O ponto-chave não é apenas “ter sistema”, mas ter um Sistema ERP que sustente mudança regulatória contínua. Em um ambiente com várias empresas, filiais, moedas, centros de custo e obrigações acessórias, a adaptação exige atualização centralizada, trilha de auditoria e automação de rotinas.
Quando cada área controla parte do processo fora do sistema, a conciliação vira esforço manual e a governança perde força.
Um ERP SaaS ou ERP Web bem estruturado contribui em três níveis:
Conformidade operacional: aplica regras fiscais de forma padronizada e reduz lançamentos manuais. Isso é decisivo para escrituração, EFD e consistência entre módulos.
Governança de dados: centraliza cadastro, histórico de alterações e critérios de validação. Em auditorias internas, essa rastreabilidade economiza tempo e reduz discussões sobre origem do erro.
Escalabilidade do backoffice: permite operar multiempresa, integrar contas a pagar, contas a receber, tesouraria e contabilidade sem multiplicar planilhas paralelas.
Em setores como óleo e gás, hospitalar, educação e BPO contábil e financeiro, a complexidade regulatória costuma exigir esse nível de integração desde o início.
Por isso, acompanhar a regulamentação da Reforma Tributária precisa andar junto com revisão do ambiente sistêmico. Em termos práticos, a preparação séria começa entre 3 e 6 meses antes da fase operacional mais sensível de cada empresa, com diagnóstico, priorização e testes controlados.
Perguntas frequentes
Como entender a nova Reforma Tributária?
O caminho mais útil é separar três camadas: conceito legal, impacto nos tributos sobre consumo e reflexo no backoffice. Em 30 a 60 dias de diagnóstico interno, muitas empresas já conseguem identificar onde estão os maiores riscos: cadastro, apuração, crédito, faturamento e integração com o ERP.
Como funciona a nova Reforma Tributária 2026?
Em 2026, o foco tende a estar na convivência regulatória inicial, na adaptação de processos e na validação sistêmica. Para a maioria das empresas de grande porte, os preparativos precisam começar entre 3 e 9 meses antes das entregas mais críticas, com testes de parametrização e revisão de documentos fiscais.
Como fica o cálculo na nova Reforma Tributária?
O cálculo passa a depender mais da coerência entre documento, natureza da operação e direito ao crédito. Em projetos de simulação, costuma-se trabalhar com ciclos de 4 a 12 semanas para mapear operações, sanear cadastros e comparar cenários por empresa, filial ou unidade de negócio.
Como será a nova Reforma Tributária?
Ela será implementada de forma gradual, com substituição progressiva de tributos e necessidade de adaptação operacional ao longo de vários anos. Na prática, empresas maiores costumam dividir o plano em curto prazo, de 6 a 12 meses, e médio prazo, de 12 a 24 meses, para não sobrecarregar o backoffice.
Como está a nova Reforma Tributária hoje?
O cenário envolve avanço regulatório, definição de regras complementares e preparação empresarial crescente.
Para gestão corporativa, isso significa acompanhar cronograma, testar o ERP e revisar controles agora, sem esperar a etapa final, porque correções feitas com 2 a 4 meses de antecedência tendem a custar menos do que ajustes emergenciais.
Como funciona essa nova Reforma Tributária na empresa?
Ela funciona quando a regra tributária vira processo executável: cadastro correto, documento consistente, apuração integrada e conciliação confiável.
Em operações complexas, a implantação dos ajustes costuma avançar por ondas de 30, 60 e 90 dias, priorizando primeiro os fluxos com maior volume financeiro e maior risco fiscal.
Com mais de 30 anos de mercado, posição de 4ª maior empresa nacional no segmento de ERP para médias e grandes empresas e mais de 10.000 empresas clientes, a MXM reúne experiência em automação de ERP, Composable ERP e conformidade fiscal para operações complexas.
Se a sua empresa precisa se preparar para a nova Reforma Tributária com mais integração entre fiscal, contabilidade, tesouraria, contas a pagar e contas a receber, fale com os especialistas da MXM pelo WhatsApp ou preencha o formulário de contato para agendar uma avaliação do cenário da sua operação.